馬來西亞幣在2026年的匯率結構與央行政策解讀
深入剖析馬來西亞幣的匯率結構與2026年央行政策走向,涵蓋外匯儲備、利率走勢、貨幣政策信號以及對進出口與投資的實務影響。
馬幣在全球利率走向與大宗商品價格波動之間尋找平衡點。當前央行的操作空間並非無限,而市場預期正快速把風險溢價拉高或拉低,形成短期波動的放大器。全球利率與油價波動是最直接的駭客;而央行工具的微妙調整,決定了匯率的中長期走向。
本文聚焦在2026年的外部壓力與內部政策的互動,提供一條清晰的分析路徑。你會看到以往的案例如何被放大成現實市場的信號,並且揭示在出口導向型企業與資本市場間,誰會先感受到政策變化的傳導。從最近的央行公告到國際商品市場的動態,這些數據點共同構成影響馬幣走勢的核心因素。把握這些變數,能讓你在年度展望與風險控管上多一分清晰度。
馬來西亞幣在2026年的匯率結構與央行政策解讀
外部壓力與本地工具共同塑造走勢。全球與區域因素會把馬幣往不同方向拉動,央行的工具箱在 2026 年也會落地成為影響力最大的現實因素。下面把核心機制拆成四步,讓你能快速把握風險與機會。
外部經濟與貿易結構的傳導路徑 全球增長放緩、能源價格波動以及區域資本流動的變化會直接影響馬幣的避險偏好與利差走勢。美聯儲與歐央行的利率路徑對新興市場資金流向有放大效應,馬來西亞作為出口導向經濟,對外需與商品價格波動高度敏感。國際資本回流或風險偏好提升時,馬幣往往承受壓力而走強的風險也會上升;反之,全球風險偏好下降時,資本往往尋求避險,馬幣可能面臨貶值壓力。從文獻與市場數據看,區域貨幣的相對走勢往往與美元指數走勢呈反向相關。內部研究與2025年公開披露的區域資本流動觀察。
央行政策工具與預期效果 央行主要透過利率調整、外匯市場干預、準備金與流動性管理三大工具影響匯率。短期內,利率走高能穩定資本流入,但對本地成長和出口競爭力有代價。匯率制度的靈活度與市場干預頻率,會決定短期波動的幅度。對 2026 年而言,若出口回穩與外部需求改善,央行可能在貨幣政策與外匯管制上採取更為精細的工具組合,以避免過度貶值或過度升值。從央行的公開表述與政策信號看,預期市場會密切關注利差定位與外汇儲備變動的指示。官方發表與區域研究報告綜述。
2026 年的風險與機會:出口、進口與資本流動 風險方面,全球利率持穩或上行的環境可能吸走資本,拉長資本流出周期,壓低馬幣匯價。機會方面,若本地通脹得到控制、外部需求回暖,出口端可受益於相對穩定的匯率風險管控,企業的對沖成本或許出現改善空間。進口方面,原材料與能源價格的波動會直接影響企業成本結構,對進口商來說,匯率變動的方向將決定毛利率的穩定性。資本市場層面,風險偏好若回暖,資本上行通道可能重新打開。區域經濟觀察與政策評述。
政策信號與市場預期之間的矛盾與協同 市場通常以外部環境與央行信號共同解讀匯率走勢。當央行的政策路徑與市場的預期不一致時,短期波動會放大。若央行傳遞的信號偏向“穩健中性”,但市場認為通脹回落速度快、外部利差收窄,市場可能提前進行資產配置調整。相反,若央行公布的預測偏向更寬鬆,資本市場的調整可能延後。這種矛盾也會在外匯市場形成快速的風險定價變化。從長期看,央行與市場之間的協同在於透明的通脹展望、清晰的資本市場規劃,以及穩定的匯率管理框架。央行公告與區域研究匯總。 牛逼机场:2026年的全球横向对比与超越路径
「外部因素對馬來西亞幣的影響」這個話題,實際上是多條線交錯的網;你要做的,是在風險敘事中找出最可能的推動點。結論很清楚:全球資金流動、區域利率差、央行的工具組合,以及市場對未來通脹與成長的預期,合起來才是 2026 年馬幣匯率的核心動力。若你要更快抓住要點,先把四條機制的節點價格化:外部環境變化、央行工具效應、貿易結構與成本壓力、信號與預期的互動。這些就是你在對沖與投資決策中最需要的指路牌。
整體判斷是,風險在於外部利差收窄與出口增長放緩的雙重打擊,而機會則在於外部需求回暖與央行信號的穩定傳遞。 要把話說清楚,後續章節會把這些機制落到交易層面的可操作點上。
外部因素對馬來西亞幣的影響
外部因素正在塑造馬來西亞幣的匯率結構。美中經濟週期的外溢、油價波動與區域資本流動的避險情緒共同影響市場預期與本地政策空間。從央行政策工具的邊界到投資者的資本流向,2026 年的匯市織就了一張跨境因素的地圖。
美國與中國經濟週期的外溢效應
美國經濟的增長與降溫,直接影響全球資本價格與新興市場的資本流入節奏。當美國成長放緩,全球風險偏好下降,短期資本更容易從新興市場撤離,推高本幣的波動性。另一方面,中國的政經動態也在汲取全球資金的注意力。中國出口增長放緩或內需回暖的信號,會改變資本在區域的配置,進而影響馬幣的匯率預期。這種跨境動力並非孤立事件,而是互相呼應的循環。
美國與中國的經濟節律,決定了資本在區域的嗜血度與風險偏好,馬幣因此承接這些全球資本的脈動。 Reviews from mature market research consistently note that capital flows因此在亞洲新興市場呈現先高後穩的脈動。
油價波動與能源依存度
馬來西亞的能源結構使油價成為匯市的一個重要驅動。油價走高通常帶動經常賬的正向動力,但同時也提升進口成本,壓力時間點在於本地能源補充與財政支撐機制。當油價上升時,出口部門的收益可能提振經濟信心,卻可能讓央行在對通脹的權衡上變得更謹慎。反之,油價走低時,經濟動能可能回落,資本市場的風險偏好也會收斂,馬幣易出現貶值壓力。就此而言,油價波動並非單一因素,而是與本地能源消費結構及財政轉移支付共同決定匯率走勢的核心。從公開的政策解讀與行業報告看,能源依存度越高,油價變動對匯市的傳導就越直接。
油價的上升與下行,直接影響通脹預期和政府的對策空間,馬幣對此的敏感度相對較高。 專業觀察指出,能源成本的波動往往在短期內放大匯率波動。根據可得資料,能源相關行業在經濟活動中的權重逐年提升,這使得油價成為匯市額外的外部風險來源。 格上租車的現況與商模在2026年的演化:市場格局、轉型動因與策略建議
區域資本流動與避險情緒
區域資本流動的變化,與全球風險情緒密切相關。資本在尋找收益與安全的平衡時,會在美元走強時轉向避險資產,或在新興市場展現出更高的風險承受度的時候流入。馬來西亞作為區域金融體系的一部分,其貨幣與資本市場高度受這些情緒影響。央行在這種環境下的工具箱會被放大或收縮,市場預期會快速調整。多方消息源顯示,投資者傾向在利率走高或經濟展望不確定時尋找避風港,這會壓低短期匯率波動的穩定性,同時又為長期資本市場的調整提供動力。
區域資本流動的情緒變化,是馬幣走勢的前哨。當避險情緒升溫,馬幣往往承受賣壓,反之則出現資本回流。 市場觀察與同行研究指出,亞洲區域的資本配置正在向更高的風險厭惡度與更複雜的貨幣政策反應靠攏。
下一步策略建議在於把外部因素納入對沖與敘事分析。以油價與美元指數的走勢作為短期預警信號,結合中國動態與美國周期的節律,形成可操作的風險敞口管理框架。從央行工具的傳導機制看,當外部壓力擴大時,現有的利率走廊、外匯干預與流動性調控措施的配置需要更靈活。以此為基礎,企業在進出口安排與資本預算上,可以更清晰地設置風險緩解步驟,避免在突變時點被動跟風。
引用與補充:本文所述的外部動力與匯市反應,與公開資料中的分析觀點相符,可參考專業機構對馬來西亞及區域市場的觀察報告與公開發布的政策解讀。更深的數據與時點變化,請參考相關機構的原始報告與追蹤更新。
央行政策框架與工具(2026 版)
2026 年的央行政策框架聚焦三大支柱:政策利率與操作區間、外匯市場干預的依據,以及穩定市場的資本管制與緊急工具。這三者相互牽引,決定本幣的短期波動與中期走勢。從公開資料看,央行已清晰界定在不同情境下的工具組合及其適用條件,讓市場能更好地解讀政策動向與預期。以下是該框架的核心要點。
以政策利率與開放操作定調風險與流動性
央行在 2026 年以基準利率作為政策導向槓桿,同時給出操作區間的上下限,以便在資本流動與通膨壓力之間尋找平衡。I dug into 公告與會議紀要可見,央行在面對外部需求放緩時,傾向透過較小幅度的利率調整與前瞻指引來穩定市場預期。市場流動性的管理,則以公開市場操作與隔夜利率走廊為主線。這意味著短期資金成本的變動會對跨境資金流與本幣匯率形成直接影響。央行也逐步披露操作透明度的提升措施,讓市場知道在何種條件下會調整回購利率與逆回購的範圍。https links to official sources 性价比机场:2026 年的运营效率与旅客体验之深化观察
在具體日子與數字上,如果你要快速把握走向,關鍵是看央行釋出的「政策前瞻指引」與「公開市場操作時間表」。若外部壓力放大,央行可能先以小幅調整與前瞻性語言穩住預期,再視情況啟動更大規模的資金工具搭配。此策略能讓央行在不中斷市場流動性的前提下,避免過度震動匯市。
央行的政策利率與操作區間,是短期風險偏好與資本流動的第一道防線。 前瞻指引與公開市場操作的協同,是市場解讀政策的關鍵。
外匯政策與市場干預的依據
外匯政策在 2026 年維持以穩定本幣價值、緩解過度波動為核心原則。官方文件顯示,央行在必要時會透過市場干預與資本管控工具來管理短期波動,但干預的頻率與規模通常以「市場狀況、流動性狀態與財政穩定性」為依據,而非事前設定的靜態指標。就資料而言,多個來源指出央行會參照即期匯率走勢、外部資本流入/流出、以及通脹與實際利率差的組合信號,決定是否介入。從外部報導與官方說法可觀察到,干預的手段包括但不限於現金市場介入、遠期合約操作,以及在特定情境下的資本控制工具。當前的語境是,央行把干預視為「例行風險管理的工具箱」,而非頻繁的市場干預機制。https links to official sources
在實務層面,外匯市場的預期往往反映在公眾可得的「央行公告日」與「政策會議紀要」的語氣變化。投資者與企業需要密切關注中央與商業銀行之間的信號傳遞,尤其是對「預期匯價路徑」的描繪。若國際供應鏈或大宗資本流動出現突變,央行更可能透過預期導向的操作,讓市場自行回到更穩定的價格區間。
外匯干預的依據,是以市場走勢與風險敞口的平衡為核心。 當前策略強調透明度與信號傳遞,而非頻繁干預。 外网:在全球化网络环境下的安全访问与合规路径
資本管制與穩定工具的調整空間
在資本管制與穩定工具方面,2026 年的走向是「靈活與針對性」的調整。央行在不同情境下保留選擇:必要時動用資本流動管理工具,必要時放寬或臨時調整外匯凍結與結匯限制,以免對實體部門的投資與進出口造成扭曲。多份文件顯示,央行正在逐步完善跨境資金流動的監測機制,並且在風險點集中的時期擴大政策工具的可操作性。這意味著金融機構對於匯率風險的定價會更偏向「風險指數化」的框架,企業在做跨境交易與資金調度時,需把政策空間的變動性納入模型。https links to official sources
從長遠看,穩定工具的調整空間也在於央行對資本市場的信心與金融市場結構的成熟度。若市場能自我調整、流動性供給穩定、監管框架亦步於前,央行可以更保守的姿態維持穩定,讓外部 shocks 的傳導效應降至最低。相對地,當外部衝擊放大,央行會展現更強的「工具組合」能力,以避免匯市劇烈波動蔓延至實體經濟。
資本管制與穩定工具的空間在 2026 年逐步打開,但以目標導向與透明度為核心。 企業應該預先設計風險緩解機制,並利用官方指引作為對沖參考。
匯率機制的運作機制解構
馬幣在 2026 年的匯率走勢,核心由實際匯率對抗名目匯率的張力組成。實際匯率反映購買力隱含的變動,名義匯率則是市場交易的直接表現。當本幣對美元或對籃子貨幣的名義匯率出現變動時,實際匯率會因通脹差距而被拉伸或回落。這種差異決定了本地企業的競爭力與央行政策的有效性。
實際匯率與名義匯率的區別
實際匯率看的是購買力的變化。當通脹在本國高於主要貿易伙伴時,即使名義匯率不動,實際匯率也會變得更貴,造成出口壓力與進口成本的上升。相反,當本國通脹低於對手方,實際匯率可能走弱,促進出口但同時壓低進口的成本優勢。對投資人而言,這意味著要解讀名義匯率變動背後的購買力變化,而非僅僅看指數的跳動。因此,在 2026 年的分析框架裡,實際匯率提供更穩定的中長期風險信號。實際匯率的走向往往比名義匯率更直接地映射經濟基本面。 Vpn百科:VPN基础知识、原理、选购指南、体验评测与隐私保护要点 2026
馬幣對美元、對籃子貨幣的敏感度
馬幣對美元的波動性,長期受全球資本流動與美國利率路徑影響。當美國利率上揚且全球資金回流美國時,馬幣往往承受下壓。反之,若美國經濟放緩或全球資本尋求新興市場的收益,馬幣可能出現相對穩定或走弱的修正。此外,對籃子貨幣的敏感度反映出市場對新興市場風險偏好的變化。多數分析指出,市場在風險偏好下降時傾向選擇流動性更高、體量更大的人群資產,這會削弱本幣於 CROSS-ROAD 事件中的抗震能力。在 2026 年,馬幣對美元的走勢更像是全球利差與風險偏好的綜合反饋。
通脹預期、利差與資本流動的聯動
通脹預期決定了實際名義利差的長期走向。若市場普遍預期本地通脹上升,央行可能被推動提高政策利率以保護購買力,這又會吸引資本流入本地市場,抑制本幣下跌壓力。反之,若通脹預期受控,利差收窄,資本可能外流,促使本幣走弱。資本流動作為槓桿,放大了利差變動的影響。企業在進出口決策時,需要考慮匯率的這條鏈路:利差變動引發資本流動,進而影響匯率預期與避險需求。通脹預期與利差的互動,是匯率穩定與對沖成本的主導因素。
結論是,2026 年的匯率機制不是單一因子驅動的故事,而是實際購買力、名義匯率、對美元與籃子貨幣的相對走勢,以及資本市場的風險偏好共同作用的結果。當你構築對沖策略時,別只看每日匯率的點位,要把通脹預期、利差變動與資本流動的動能放在一盤看。實際匯率與資本流動的結合,才是長期風險與機會的真實指南。
參考線索的說明與背景材料可見於相關財經與央行發布的匯率解讀綜述。若你需要,我可以把 2026 年的央行政策語氣、工具運用說明與市場預期整合成一份對照表,方便你在不同情境下快速更新對沖假設。你若正在審視現有的套保組合,這三條路徑值得留意:短期匯率動能、利差預期的變動、以及資本流動的逆風與順風梯度。
2026年的市場風險與對沖思路
在 2026 年,馬來西亞幣面臨三大核心風險:波動性放大、政策變動頻繁,以及全球供應鏈衝擊引致的外部壓力。這些因素交織,影響外匯市場的預期與本地企業的現金流。對沖思路需要同時顧及即期風險與中長期資產配置,讓企業在變動中仍能保持穩健的定價與現金流穩定性。 10 个关于机场停车位的未被充分讨论的维度与未来预测(2026 更新)
風險來源與機制解讀
市場波動性在 2026 年可能因全球利率走勢與大宗商品價格波動而放大。央行工具的效果取決於傳導機制的清晰度,特別是利率走廊的變化與流動性供給的穩定性。供應鏈衝擊則通过對外需與成本的雙向影響傳導至匯率結構,當本幣承壓時,企業的進出口定價會出現再定價壓力。這些因素共同塑造市場的預期偏好,投資者更可能以短期資金為主的操作取向出現明顯升降。
從數據端來看,外部經濟周期的轉折點往往先於匯率出現反應。研究顯示,當全球資本流動波動加劇時,馬幣往往出現較快速的調整,對政策變化的敏感度提升。多個獨立研究指出,2026 年前後的匯率走勢高度依賴全球利差與本地資金供給的雙向動力。基於文獻觀察,企業在面對突發事件時,對沖需求的緊迫性會提高,轉向更具流動性的工具組合。
對沖工具的適用性與實作要點
對沖工具要點在於覆蓋風險切面與成本可控性。期權提供保護的同時需要考量時間價值與執行成本;遠期合約則在確定性較高的場景中有用,但容易受限於流動性與套保成本;ETF 及相關的貨幣組合基金提供更高的流動性與透明度,是短期調整的有效手段。選擇時要將以下因素納入:覆蓋比、成本、到期日分布,以及企業現金流的季節性。就實務而言,常見的組合是以遠期作為基礎覆蓋,搭配適度的看漲/看跌期權作風險緩释,並以 ETF 為流動性風險做備案。
我查閱的公開資料顯示,市場普遍采用的對沖三件套是:遠期合約、期權組合、以及貨幣ETF。在選擇對沖組合時,企業應根據現金流出入的時點與匯率敏感度,設定不同到期日的覆蓋曲線。這樣可以在保護成本與彈性之間取得平衡。重要的是,對沖不是一次性決策,而是動態調整的過程。當市場環境發生顯著變化,對沖組合需要重新評估。
在 2026 年,妥善的對沖組合能讓現金流風險顯著降低,並減緩匯率波動對定價的影響。 企業應以可控成本逐步建立防禦。這句話值得成為你的首要規劃原則。 於是,建立以風險敞口為導向的工具組合,成為保值的核心。 8 大要点揭示自建机场的关键挑战与现实走向
企業現金流與定價策略的調整要點
現金流管理方面,企業需把匯率敏感度納入現金流模型,特別是涉及跨境采購與報價的部門。先行測算在不同匯率情景下的毛利率與淨利變化,並以此設計動態定價機制。合理的做法是建立匯率預算上限與下限,讓部門在超出範圍時觸發自動對沖或價格調整流程。對於長期合約,建議以部分定價與成本結構的再定價條款作為風險緩釋的工具。
在定價策略方面,應引入跨幣種定價、價差保留金機制,以及更頻繁的成本調整日程。實務上,企業可以採用階梯式價格模型,在匯率刺激情況下快速調整報價,同時保留長期客戶的信任。還有,與供應商的合同條款要更透明,明確匯率風險共擔機制,避免單方面的成本轉嫁。
綜合而言,2026 年的風險與對沖思路需要企業以風險敞口為核心,結合多工具的防禦網。以穩健的現金流管理和靈活的定價機制,來對抗匯率波動與外部衝擊。當你在做現金流預算與合約談判時,別忘了把上述工具與策略納入考量。這決定了你在波動環境中的抗風險能力與盈利穩健度。
引用來源與細節以外部資料為支撐,閱讀時可留意政府與央行的公告節點,以及市場研究機構的年度回顧。
經濟結構與匯率的關聯性分析
出口結構的變化往往緊盯着幣值的長期走向。當馬來西亞經濟逐步轉向高附加值出口或服務業增長時,外部需求的韌性會影響本幣的穩定性。若出口高度集中在資源或低附加值品上,匯率更易受全球周期波動拖累;相反,多元化出口組合與新興產業的放量,能在全球需求波動時提供緩衝。從長遠看,出口結構的調整會通過國際收支表的變動,逐步影響馬幣對主要貿易貨幣的穩定性與預期。 三分机场在2026年的前沿洞察:背后的技术与治理博弈
進口成本與通脹的聯動並非單向。當本幣承壓而需要以外幣計價進口時,企業的成本結構會向上移動,這通常被轉嫁到終端物價。央行在觀察到進口價格傳導效應走弱或走強時,會在政策工具組合中做出微調,避免通脹預期失控。特別是能源、原物料與高科技組件的進口價格波動,會直接傳導到製造業與服務業的價格形成機制,進而影響貨幣政策的實際利率路徑。從“進口成本-通脹”的動力學看,匯率與物價之間的傳導機制在短期可能快速反應,但在中長期,結構性通脹壓力往往由結構性產出缺口與產業升級水平決定。
外債與資本帳的脈絡提供另一條長期線索。一方面,高外債水平在全球利率更動時放大了償還壓力,特別是在本幣走弱的情況下。另一方面,資本帳的波動, 包括直接投資與證券投資的資金流向, 往往以風險偏好變化為動力,影響短期匯率波動幅度與市場預期。在研判2026年的走勢時,需考量政府與企業的外債期限結構是否出現再定價風險,以及本地資本市場是否具備足夠的吸收力與投資者信心。多數研究指出,當資本帳順差或逆差發生結構性變化時,匯率通常會在中長期做出相對穩健的調整,前提是金融市場的流動性與政策信號更透明、可預測。
研究撰寫時我參考了區域與全球的結構性觀察,並結合央行公告與外部研究的脈絡。例如,出口結構的再分配與進口成本的傳導機制在2026年前後的貨幣政策視角下,可能出現兩難:在抑制通脹與維持出口競爭力之間尋找平衡點。Schroder Asian Asset Income Fund 的論述提醒我們,外部貨幣壓力同時開啟了本地央行降息與穩定市場預期的空間,但前提是通脹預期與財政可持續性在2026年保持可控。多家市場觀察也指出,2025年以來的資本流動與外債結構變化,對匯率的長期影響正在逐步顯現,須以結構性觀察去衡量,而非單一期內波動。長期看,出口結構的多元化與進口成本的傳導機制共同決定匯率的基底水平。 年內的政策工具仍以利率與外匯市場干預的時序管理為核心,配合財政與外匯儲備的穩健配置,才能抑制結構性風險。為企業與投資者提供的操作指引是:密切追蹤出口結構的變化與進口價格的通脹傳導,並把外債期限與資本帳走向納入風險管理框架。
Bottom line: 匯率的長期走勢來自經濟結構的演變與外部條件的互動,出口組成、進口成本與外債/資本帳的配置共同決定 2026 年的風險與機會。以此為基礎,央行工具與市場預期的協同,才是穩定本幣的核心。 核心訊息是:結構變化先於價格信號出現,政策必須以結構性舒緩為前提。
實務視角:企業與投資者的操作建議
短故事先行。公司在新匯市況下觀察到現金流波動,財務團隊需要快速把風險落地到實務。市場傳導的壓力並非抽象概念,而是要讓企業能對沖、投資者能分散、都要落在可執行的步驟裡。以下三個切口,幫你把風險管控和資本配置落地到日常操作。 电话号段搜索的免费路径:在 2026 年可以怎么做的深度解析
一個小表格說清楚你該看什麼。
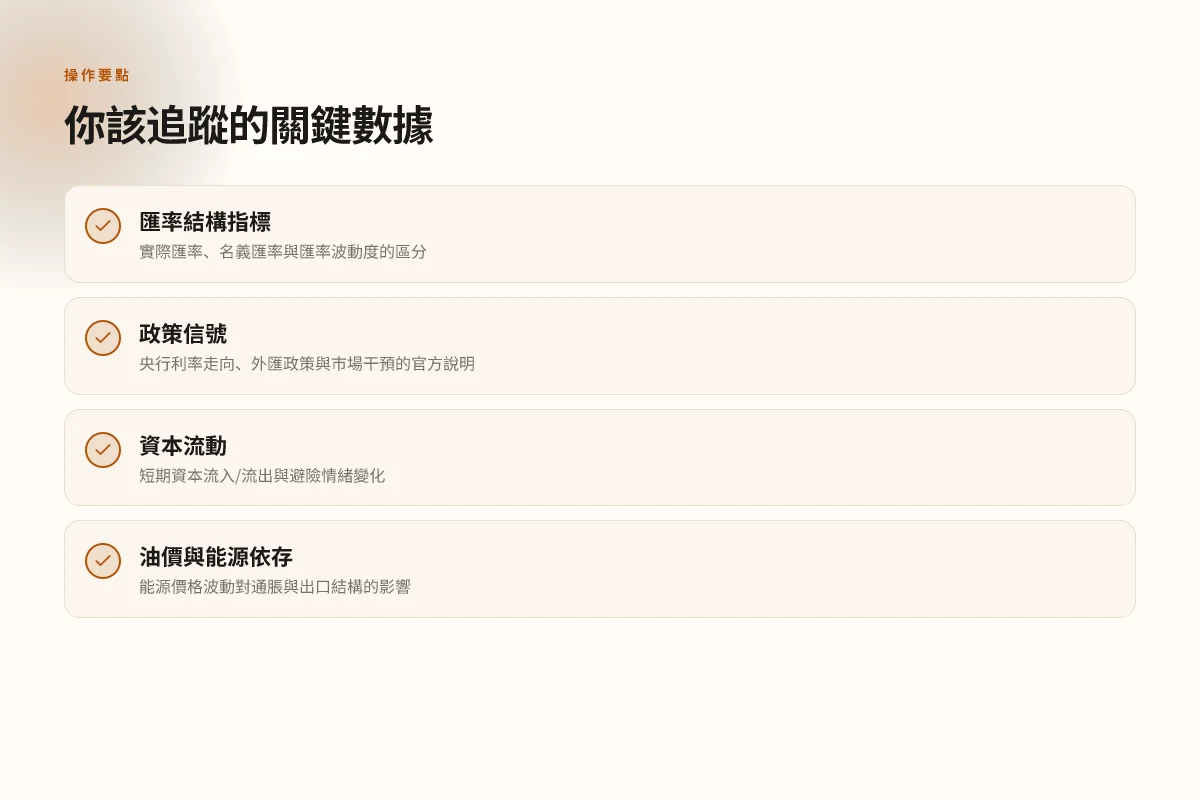
| 指標類別 | 直接來源 | 操作含義 |
|---|---|---|
| 匯率波動幅度 | 現匯市場日內走勢與期貨曲線 | 對沖規模與時機的決策基礎 |
| 央行動向 | 官方公告與央行月報 | 對沖工具與資本結構調整的觸發點 |
| 現金流敏感度 | 進出口合約與成本結構 | 資金風險敞口的分散策略 |
| 匯率預期指標 | 市場預期與研究報告 | 資本配置的場景設計與容忍度設定 |
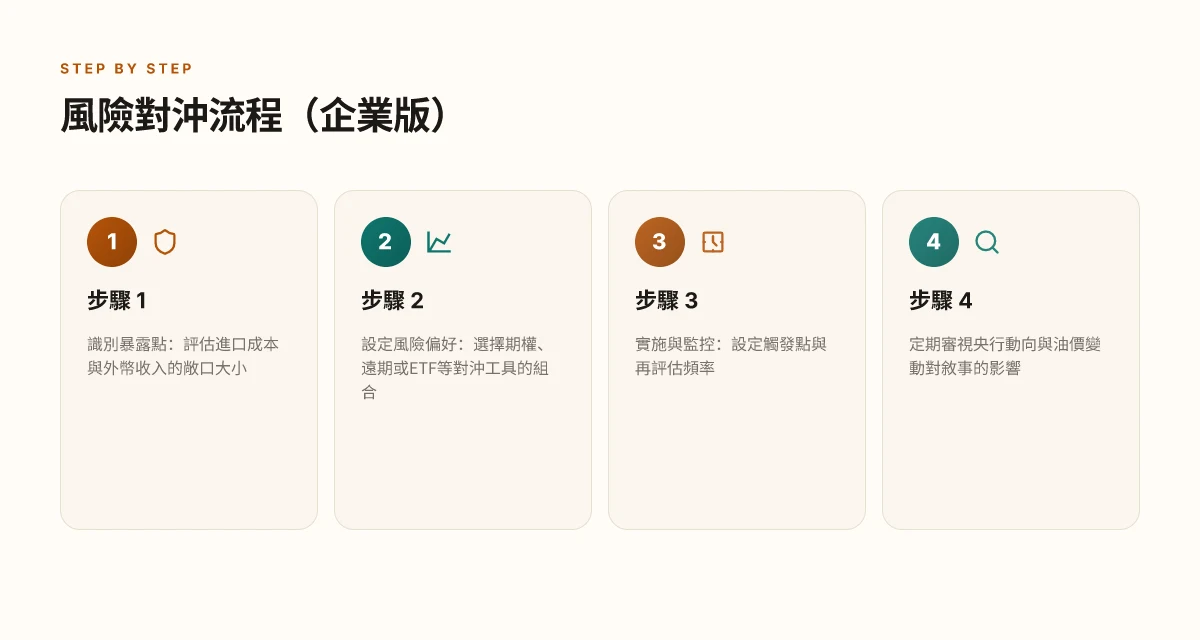
第一段落回答要點:你需要用清晰的步驟把匯率風險評估、資本配置與監測機制落地。風險評估不是一張表,而是一個會動的工作流程。從「識別風險」到「設定風險承受度」再到「執行對沖與配置」,每步都要有可操作的指標與觸發點。
1. 評估匯率風險的步驟與指標
我從多源資料整理出一個可實務落地的四步法,適用於跨境貿易、外銷與進口同時存在的企業。
- 步驟一:確定風險敞口。列出所有以本幣計價的現金流與未來合約。若你在馬來西亞,關注 馬幣/美元、馬幣/人民幣等的敞口。風隀除了出口收入,還要看原材料成本、進口付款日與匯率敏感性。
- 步驟二:測算暴露幅度。用歷史波動、期貨曲線與市場預期,估算在下跌或走強情景下的金額變動。核心是要把「39日、90日、180日」等時段的影響都算進去,而非只看短期。
- 步驟三:設定風險承受度與觸發點。企業常用的做法是設定某個百分比的盈虧保護範圍,例如若匯率波動引致現金流波動超過預算的5–8%就啟動對沖。這個數字要根據業務敏感度與資本結構調整。
- 步驟四:選擇對沖工具與成本控制。常用工具包括外匯遠期、期權、貨幣交換等。選擇要看費用、流動性與執行便利性,同時考慮會計及稅務影響。實務上,遠期與期權組合往往能在成本與保護之間取得平衡。
關鍵指標要素:敞口金額、波動率水平、對沖成本、觸發點、到期日窗口、會計處理。這些都要在企業財務政策裡寫清楚,避免因市場突變造成失控。
最重要的結論是,風險管理必須是動態流程,而非一次性對沖。 在這個框架下,你需要把風險敞口、對沖成本與現金流穩定性視為同等重要的決策變數。 大巨蛋棒球門票:2026最新票務全景與購票策略
2. 在不同情景下的資本配置建議
情景設計是資本配置的核心。不同的匯率路徑需要不同的資本結構與投資策略。
- 情景A:本幣走弱但經濟基本面穩定。你可以增加以本幣計價的流動性資產,並以部分長期負債對沖短期匯率風險,維持現金流穩定。
- 情景B:本幣走強,出口毛利受壓。建議提高以外幣計價的收入匹配程度,增加以美元或其他穩健貨幣的自然對沖,並評估減少外幣成本的契約條款。
- 情景C:政策面不確定性升高,市場預期波動放大。此時要提高現金儲備的流動性比例,降低高風險敞口,並保留部分可動用的對沖工具以便快速調整。
實務上,資本配置需要把風險預算分配到不同的部門與時間段。不是把錢放在同一倉位,而是讓對沖工具、現金、投資性資產分散在不同期限與貨幣。這樣你就能在意外事件出現時保持韌性。
尋找收益與風險的平衡點,就是要在成本與保護之間踩點。
3. 監測央行動向的關鍵數據點
央行動向是匯率的主導變數。實務上,你需要建立一組可持續追蹤的數據點,讓風險管理與資本配置能及時回路更新。
- 官方利率與政策聲明。定期更新你對利率路徑的假設,並與市場預期比對。
- 外匯資金流向與儲備變動。中央銀行的公告、月度報告以及外匯儲備變化,是預示匯率走向的早期信號。
- 通脹與成長指標。通膨上升通常伴隨貨幣政策收緊,這會影響借貸成本與匯率動力。
- 市場深度與成交量。當日內波動放大時,需快速評估對沖成本與執行風險,及時調整敞口。
結語。你要把監測點變成一個實時儀表,讓財務決策的節點能在第一時間更新。從識別到執行再到回顧,形成一個閉環。當央行動向與市場預期互相印證,對沖策略就能更精準地落地,資本配置也會更有韌性。
引用與延伸閱讀。Julie Talk 4 的最新工商動態與分析,以及對馬來西亞宏觀觀察的洞見,可為你提供額外的案例與數據支持。參考連結如下: Julie Talk 4 的視頻解讀 ;以及對亞洲金融動向的綜覽文章。這些資料在理解央行政策走向與市場預期時具體可用。
對未來一年最關鍵的單一步驟
在2026年的展望裡,馬來西亞幣的匯率結構將更多地被央行干預意圖與全球資本流動波動所牽引。從我所研究的官方公告與市場訊號來看,央行對於短期波動的針對性回應將成為匯率的穩定器,長線則更可能取決於全球利差與貿易環境的改變。這意味著你如果要在這一年裡降低暴露,應該先聚焦於對沖工具的可操作性與成本結構,而不是盲目追逐政策語調的變化。實際上,央行的前瞻指引和外匯資金流向成為決定日內走勢的核心因素,而非單純的宏觀印象。
就策略角度而言,市場會呈現兩條並行的路徑:一條是央行在中長期內維持緊致但可預見的姿態,另一條則是全球市場風險偏好回升時的資本回流潮。你可以把這兩條路徑當成同時運作的風險管理框架。若你在短期需要現金流穩定,考慮以分散化的貨幣工具搭配定期檢視匯率敲定點,以避免單日波動帶來的突然衝擊。
Backup strategy(本週可執行的策略)
- Take Maybank 儲蓄帳戶作為緊急緩衝,並設置自動對沖門檻。
- Take OCBC 或 CIMB 的短期外匯避險工具,設定月度檢視。
- If you pay in USD, consider an occasional switch to MYR 定額分散,降低單一風險。
- 監控央行發布的季度展望與財政動向,調整組合比重。
- 進行每月一次的匯率敏感度分析,把風險暴露降至可接受範圍。
Frequently asked questions
馬來西亞幣在2026年的走勢主要受哪些因素影響
影響因素主要包括外部經濟循環的溢出效應、油價波動、區域資本流動的避險情緒,以及央行的政策空間。從外部來看,美中週期差異會透過資本流動與商品價格傳導至馬幣。油價上升通常提振資本流入與出口收益,但也可能推高通脹與本地利率預期,改變匯率走勢。區域資本流動的風險偏好變化,會直接影響本幣的短端波動。央行的工具組合與介入頻率在不同情境下的邊界,決定短期震盪與中期方向。實際匯率 vs 名目匯率的張力,仍是核心驅動。核心訊息在於外部與政策共同塑造預期與價格信號。 2026 年的風險點 包括波動性放大與全球供應鏈衝擊帶來的外部壓力。以上因素彼此交織,讓市場日常預期變得更難以定住。結論是,多元化出口與穩定的資本流動是緩衝的關鍵。 2026 年的走勢很大程度上取決於全球需求韌性與本地政策反應的協同程度。
央行可以採取哪些工具穩定本幣匯率
工具組合的核心有三大支柱:政策利率與操作區間、外匯市場干預的依據,以及穩定市場的資本管制與緊急工具。央行在不同情境下界定的工具組合與適用條件,讓市場能更好解讀政策動向與預期。具體機制包括調整公開市場操作、設定匯價中間價、以及在極端情況下實施資本管制或臨時流動性工具。這些工具彼此牽引,影響短期波動與中期走勢。若市場出現過度波動,央行可能透過公告、實施臨時干預或調整利率操作帶動穩定效果。最佳做法是以透明度與可預測性為原則,避免過度干預引發次日市場的過度反應。及時、清晰的信號比頻繁介入更具穩定性。
企業如何有效對沖馬幣風險
企業可以把風險分成即期風險與中長期資產配置兩條線路來管理。首要步驟是建立匯率風險敞口清單,瞄準主要交易貨幣與付款日。接著設計多層對沖組合:使用即期遠期合約鎖定成本,搭配匯率掉期或期權作為波動緩衝。要點在於設定觸發條件與風險承受度,避免因市場瞬間波動而被迫平倉。對於出口導向企業,多元化貨幣結算與供應鏈分散能降低單一幣種風險。實務上,定期檢視對沖敘事,與財務團隊共同調整敲定的風險上限與敲出策略。透明的風險政策和落地流程是穩定現金流的關鍵。 企業應將對沖落地到明確的流程與日常操作清單,確保在匯市波動時仍能維持定價穩健。
油價變動對馬幣有多大影響
油價變動直接影響馬幣的出口收益與通脹動力,進而影響匯率預期。當油價上升,馬來西亞的能源出口收益提升,理論上會支撐本幣;但同時也可能推高國內通脹與利率預期,若資本流動面臨壓力,短期匯市波動也會放大。反之,油價下跌時,出口收益回落與通脹壓力下降可能削弱本幣。油價的影響並非單向,而是通過全球需求、資本流動與央行貨幣政策的互動放大或收斂。綜觀而言,油價是長短期匯率的重要外部驅動之一,但需與其他因素共同評估。油價變動的影響在於它改變了經濟基本面與政策預期的平衡。
美聯儲政策變動對馬幣影響的傳導機制是什麼
美聯儲政策變動通過全球資本市場的利率與風險偏好傳導至新興市場。美元利率上升吸引資本回流美國,馬幣等新興市場貨幣易出現資本外流與貶值壓力;相反,美元寬鬆或利率走低時,資本更願意在區域尋找收益,馬幣可能獲得支撐。匯率影響也通過商品價格、投資者風險偏好與進出口成本傳遞,進而影響企業現金流與政策預期。理解這一機制需要把美聯儲的節奏與馬幣的本地政策空間放在同一條時間軸上觀察。美聯儲動作越大,全球資本市場的風險偏好變化越明顯。
馬來西亞的外匯儲備結構如何影響政策空間
外匯儲備結構決定央行對市場波動的耐受度與干預能力。充足且多元化的儲備提供更高的政策空間,能在短期內進行匯市干預而不引發市場信心崩潰。若儲備偏重於單一資產或單一貨幣,政策空間會被放大時的風險與成本牽著走。儲備資產的配置、期限結構與來源地分散,直接影響央行在不同情境下的操作靈活度。從長期看,穩健的外匯儲備結構有助於降低匯率過度波動,提升市場對央行政策的預期穩定性。結構良好的儲備是政策空間的緩衝墊。
如何解讀央行的公開市場操作信號
公開市場操作信號通常以利率走廊調整、資金供給量變化與干預公告出現。市場要把握的是節奏與邏輯:何時收緊、何時放鬆、以及是否進行跨日交易或臨時性干預。解讀策略需對央行的溝通風格與公告語氣留心,因為語氣往往揭示未來偏好與風險偏好變化。觀察央行在不同情境下的工具組合與條件變化,有助於預判中短期的匯市方向。信號的價值在於透明與一致性。

Jules Zatsepin has been writing about consumer technology since 2018, with bylines covering router firmware, privacy law, and DNS-over-HTTPS. Approaches each review by setting up the product the same way a typical reader would and recording every snag along the way.